导语
随着中孟经贸往来持续深化,赴孟加拉国投资经营超市、便利店、批发门店的华人商户逐年增加。商超管理软件作为门店数字化运营的核心载体,其选型质量直接影响日常收银效率、库存周转、财务核算乃至税务合规。然而,多数华商在选型时过度聚焦 VAT 计算、离线收银等表层功能,忽视了一系列决定系统落地成败的隐性需求。本文基于孟加拉本地经营环境,系统梳理市面极少提及的选型要点,为华人商户提供一套可执行的评估框架。
一、背景:为什么 "只看 VAT" 远远不够?
孟加拉商超行业的数字化基础相对薄弱,网络稳定性、硬件环境、税务规则、支付生态均与国内市场存在显著差异。华商在选型时习惯沿用国内经验,重点考察 "能否计算增值税、能否断网收银、是否有中文界面",这三项固然是准入底线,但远非充分条件。
真实经营中,外币采购成本核算、多语种商品档案、离线支付流水完整性、权限分级管控、本地计量单位适配等问题,往往在系统上线后才集中暴露,届时整改成本高、迁移代价大。因此,选型应当从 "功能是否齐全" 转向 "场景是否适配"。
二、市面极少提及的五大隐性痛点
1.多语种商品档案无法独立维护
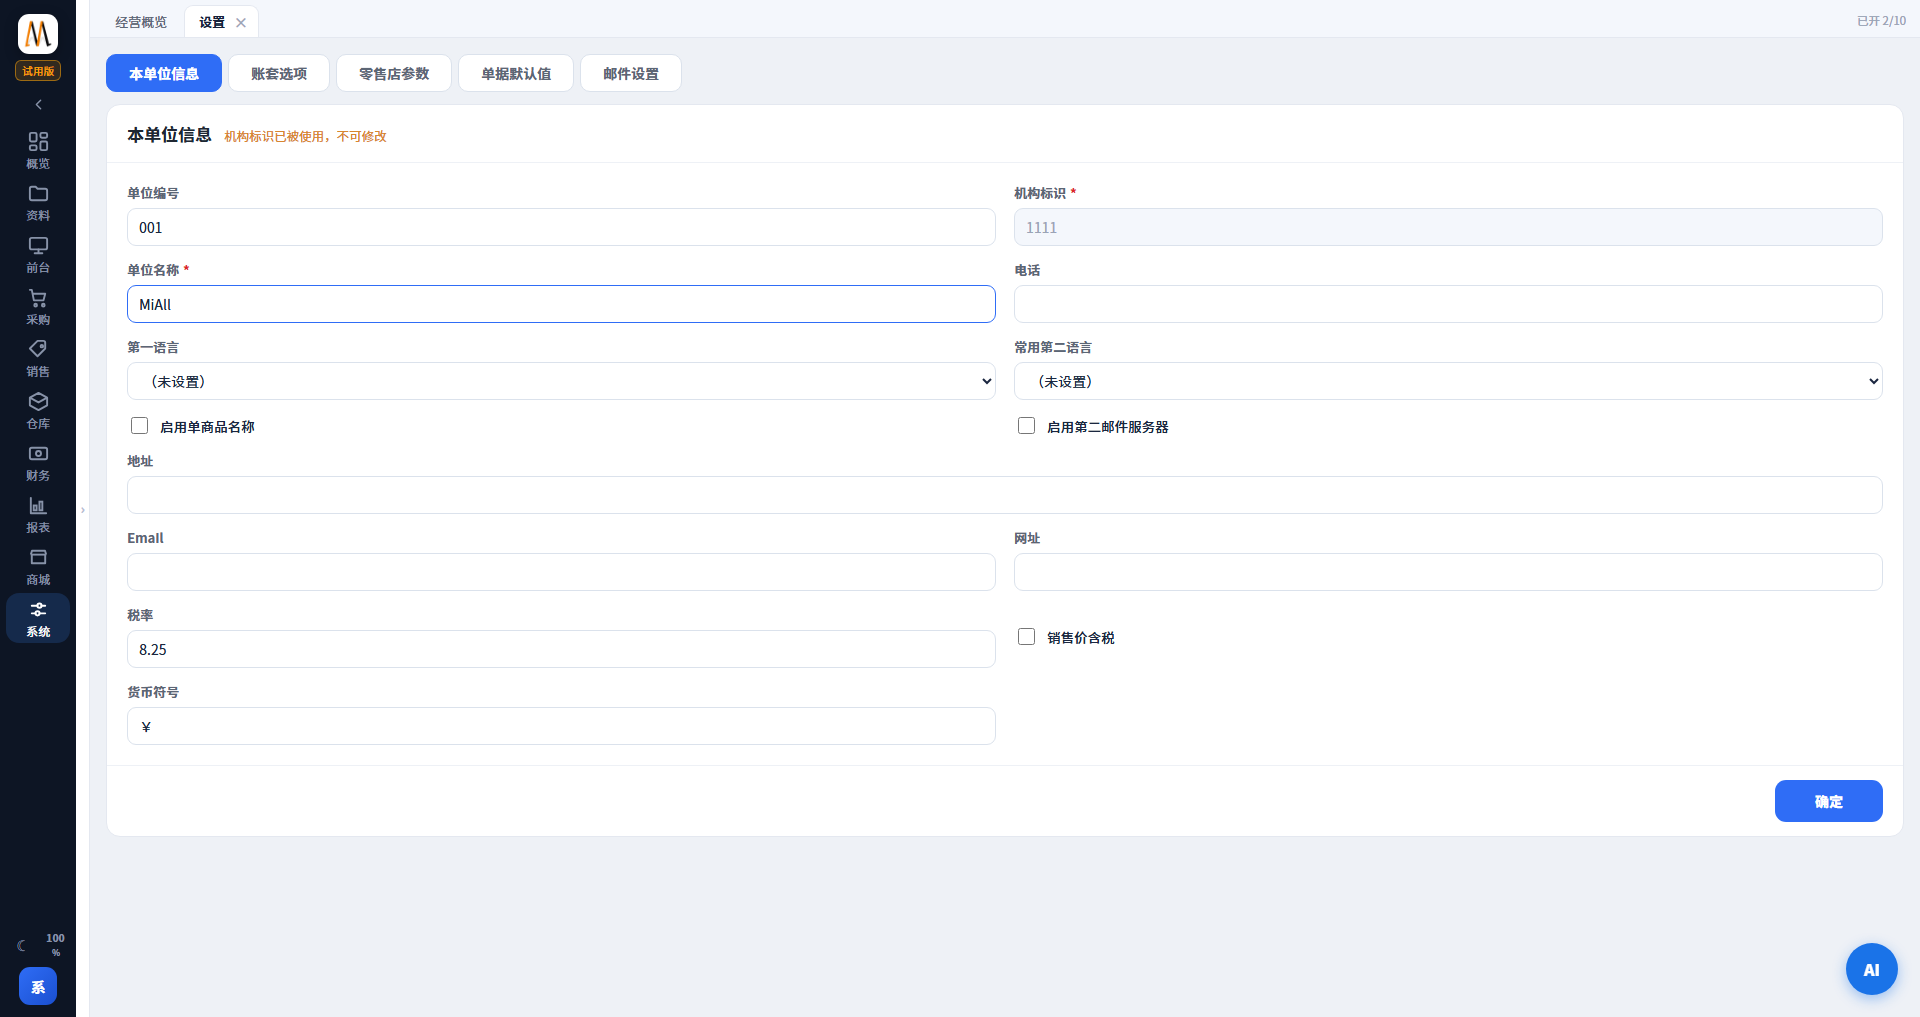
部分系统虽宣称支持多语言,实际仅完成界面翻译,商品名称仍为单一共用字段。中、英、孟加拉语品名无法分别录入与独立维护,导致华人后台管理、本地员工收银、供应商对账三套体系相互干扰,盘点与采购单据亦难以按语种分别输出。
2.多层税费与外币采购核算失真
孟加拉进口商品除 15% 标准增值税外,往往叠加关税、附加税、补充税等前置税费。多数系统仅预留单一税率字段,无法建立附加税费台账;同时,华商自国内采购多以美元结算,若系统不支持外币采购单据自动换算为塔卡(BDT)库存成本,毛利核算将长期失真,并可能在税务稽查阶段引发争议。
3.离线收银流水完整性不足
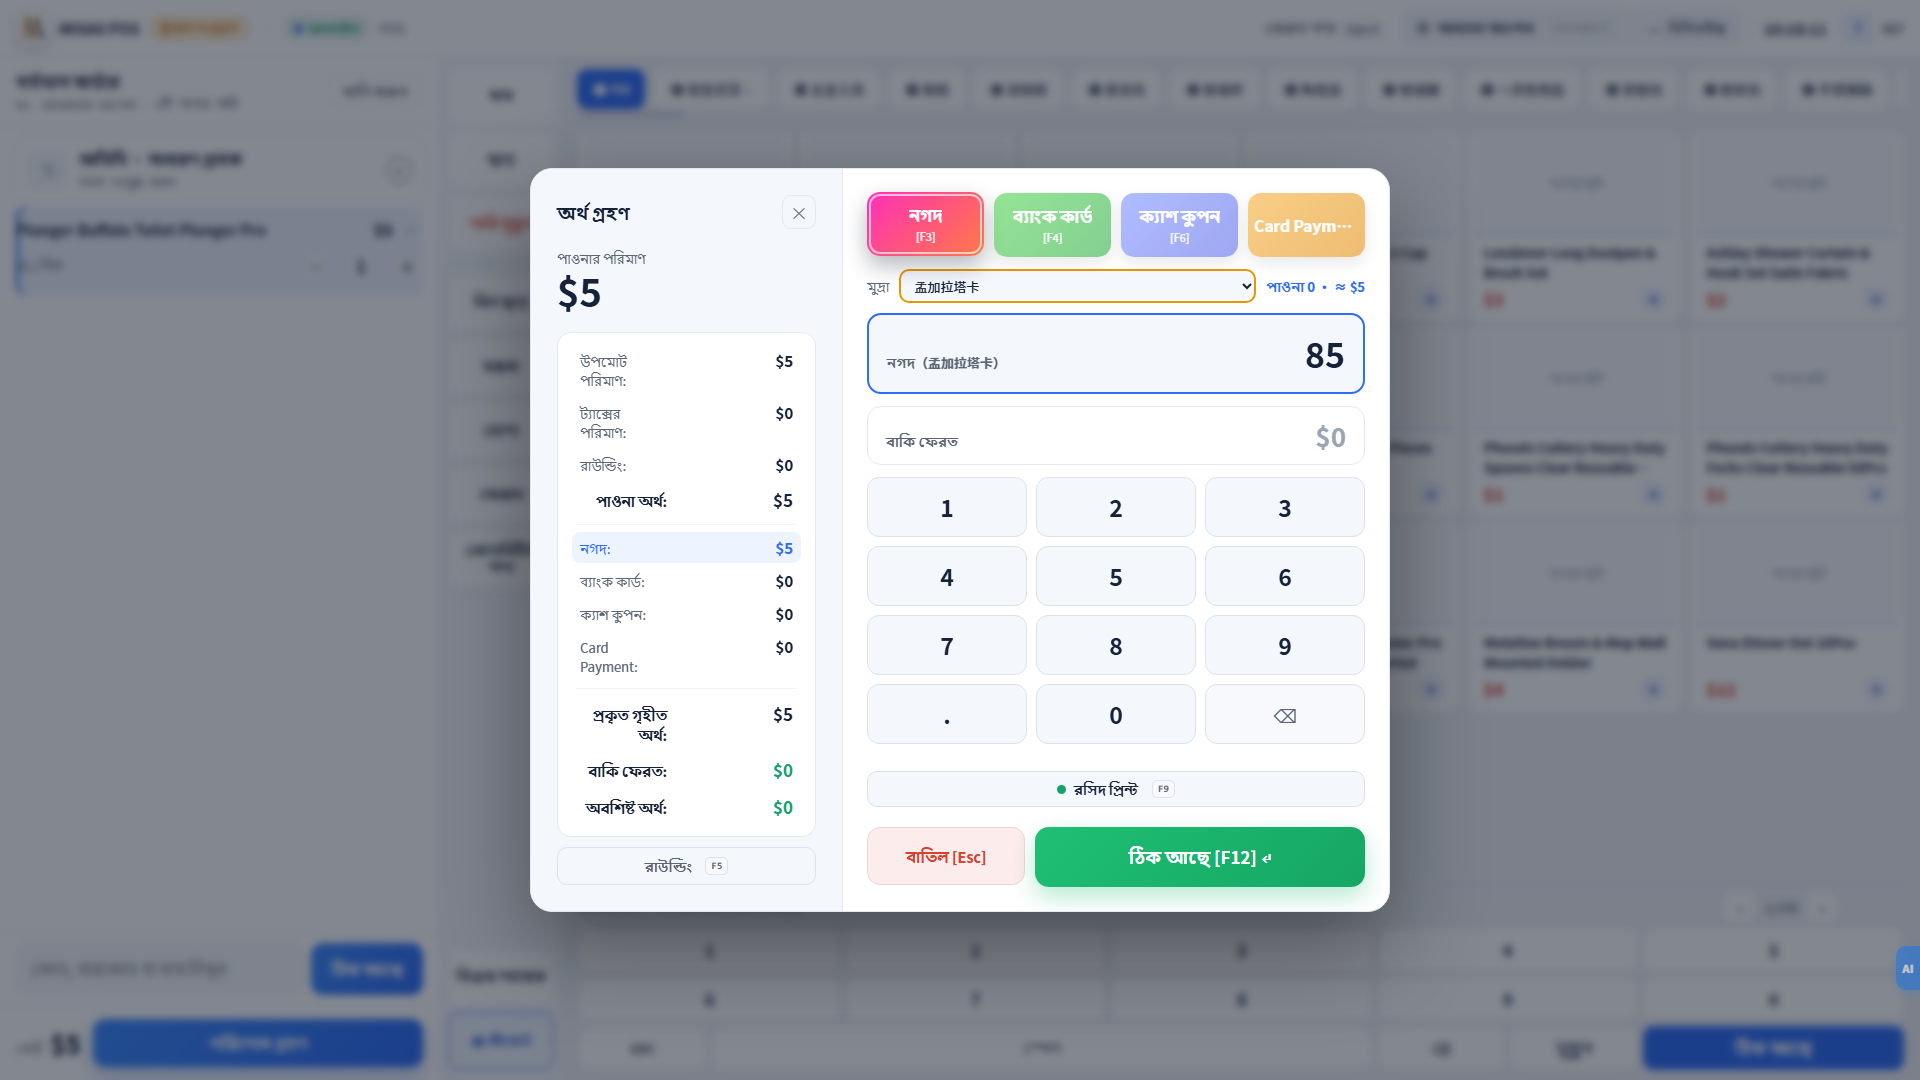
孟加拉部分地区网络与电力供应不稳定,离线收银已成为选型共识。但部分系统的离线能力并不完整:断网期间仅记录销售总额,现金、bKash、Nagad 等支付渠道信息未随单保存,联网同步后无法准确区分收款方式,月末对账需人工逐笔核对,效率与准确性均难以保证。
4.权限分级与小票模板管控缺失
常规系统权限设置通常仅有 "可见成本 / 不可见成本" 两档,无法满足 "店长可查毛利、不可导出成本清单" 的分级管理需求;部分系统收银员甚至可进入模板设置修改小票字段,一旦删改 BIN 号、税额等关键信息,将直接导致票据不符合 NBR 规范,带来税务合规风险。
5.本地计量单位与数据存储可控性不足
孟加拉农产品、粮油批发普遍使用 Maund(芒德)等传统计量单位,而多数系统仅支持千克;本地杂牌计价秤的称重条码格式各异,系统若不支持自定义条码规则则难以对接。此外,部分 SaaS 方案强制将数据存储于指定境外节点,商户无法自主选择备份位置,数据安全与合规性存疑。
三、华商选型需求框架
1.多语种商品档案独立维护,中、英、孟语品名分开录入,互不干扰; 2.多层自定义税费台账,进口附加税费与标准 VAT 分列,外币采购自动换算为 BDT 库存成本; 3.离线完整留存支付渠道流水,断网状态下 bKash、Nagad 收款信息一并本地写入; 4.精细化分级权限,成本、报表、小票模板编辑权限按角色隔离,守住税务合规底线; 5.本地化计量适配,支持 Maund 等多单位换算,称重条码规则可自定义; 6.本地数据库优先,云端备份可选存储节点,商家自主掌控数据位置。
给选型者的一句话
基础功能决定系统能不能用,隐性能力决定系统好不好用。赴孟经营,税务合规与数据安全是底线,建议在签约前让服务商逐项演示以上场景,用真实业务单据走一遍流程再定。