
食品超市里的库存减少,不一定是卖掉了。饮料搬运破损、食品过期报废、顾客退回商品、仓库退货给供应商,看起来都是“货有变化”,对应的账却不一样。只在月底把库存改平,容易留下客户欠款、供应商退款和实际收付款对不上的问题。
对同时做零售和小额批发的海外华人门店,秘奥软件(MISAll)的一个实用优势,是用对应业务单据关联商品数量、原交易和往来账。老板用中文核对,员工按已配置的适用语言操作;真正需要统一的是商品编号、单位、批次和原单号。以下流程分别使用秘奥POS前台、后台管理或智能进销存的相应功能,部署时按所用版本与权限核对,亦可先看进销存产品范围。
先判断业务方向,再选择单据
| 实际发生的事 | 处理方向 | 完成后重点核对 |
|---|---|---|
| 已入库食品破损、遗失或报废 | 按实际损失做报损 | 对应仓库、商品及批次的库存减少,原因和审批可查 |
| 顾客退回原来买走的商品 | 根据原销售业务做退货 | 收回的商品、原单可退量、客户往来或退款分别核对 |
| 已入库商品退给供应商 | 采购退回 | 库存减少、供应商往来变化,实际退款或抵款另查凭据 |
| 商品只是临期,仍在仓库 | 先查询批号效期、检查实物并决定后续处理 | 临期清单不等于已经报损,也不等于供应商已接受退货 |
| 盘点发现差异,原因还不清楚 | 复盘并追查出入库记录 | 找到漏单、单位或实物差异,再按确认结果处理 |
这张表用于确定记录方向。商品能否继续销售、是否可退,以及需要哪些当地凭证,应按实物状态、供应商约定和实际适用要求处理,软件中的一个状态不能代替这些判断。
食品破损或报废:记录具体损失,别另造销售
已经确认是损失的商品,在报损单中选择仓库、日期、商品和实际损失数量,写明原因。有批号管理的,再核对具体批号与实物;保存审核后查询库存变化。详见报损与其他收发货操作说明。
例如,一箱饮料为24瓶,搬运时破损2瓶。如果该商品以瓶为基本单位,应按实际损失对应的单位和数量核对,不能把“2瓶”误填成“2箱”。这是说明单位检查的示例,并非客户交易记录。
不要通过录一笔零价销售来代替报损,也不要只记一张费用单就以为商品库存已经扣除。保留照片、仓库确认或其他管理凭据,并与报损单号对应;权限与审核用于区分录入人和确认人,不能以报损隐藏正常销售。
顾客退货:收回货物与把钱退回去,分别确认
零售退货优先在POS按原销售单选择本次可退商品,核对数量、原成交价格和应退金额。处理后保留退单号;如果使用银行卡等外部支付退款,还要检查相应终端或渠道凭据。软件退单保存成功,不等于外部退款已经完成。具体入口参见按原销售单退货与退款。
批发销售退回则从对应销售业务追溯原单,核对客户、仓库、单位、批号、价格及原税额依据。审核后查看实物回库和客户往来变化;已收款部分再按批准的退款或后续抵款安排处理,参见客户退货与应收调整。
收到退货后仍应检查商品状态。破损或不适合再次销售的食品,先隔离并按门店流程处理,不能因为系统出现回库记录,就直接放回正常可售货架。零售原单已经退过的业务,也不要在后台再独立录一张同样的退货单,造成重复入库。
退供应商:别把“货已经退了”当作“钱已经到账”
采购退回优先引用原入库依据,录本次实际退回量,核对供应商、仓库、单位和批号。审核后检查库存减少及供应商余额变化,保存签收或交接凭据。
供应商可能退款,也可能同意抵下一批货款。实际资金与抵款如何记录,应沿对应的付款、退款或核销流程检查,不能在退货审核后直接认定银行已经收到钱。也不要一边减少原入库数量、一边再做采购退回,让同一批货扣两次。可对照采购退回与供应商退款核对。
涉及已开出的税务凭证时,还要按对应国家、产品版本和通道核对更正或退票流程。普通库存单据不替代税务凭证处理。
月底对账,从原单追数量,再看往来和资金
建议负责人用三组记录核对同一件事:商品出入库明细回答货怎样变化;应收应付回答客户或供应商还欠多少;资金记录回答实际收到或付出了多少。选择相同商品、仓库、单位和日期范围,再追到相关原单,能避免用一个总数掩盖不同业务。
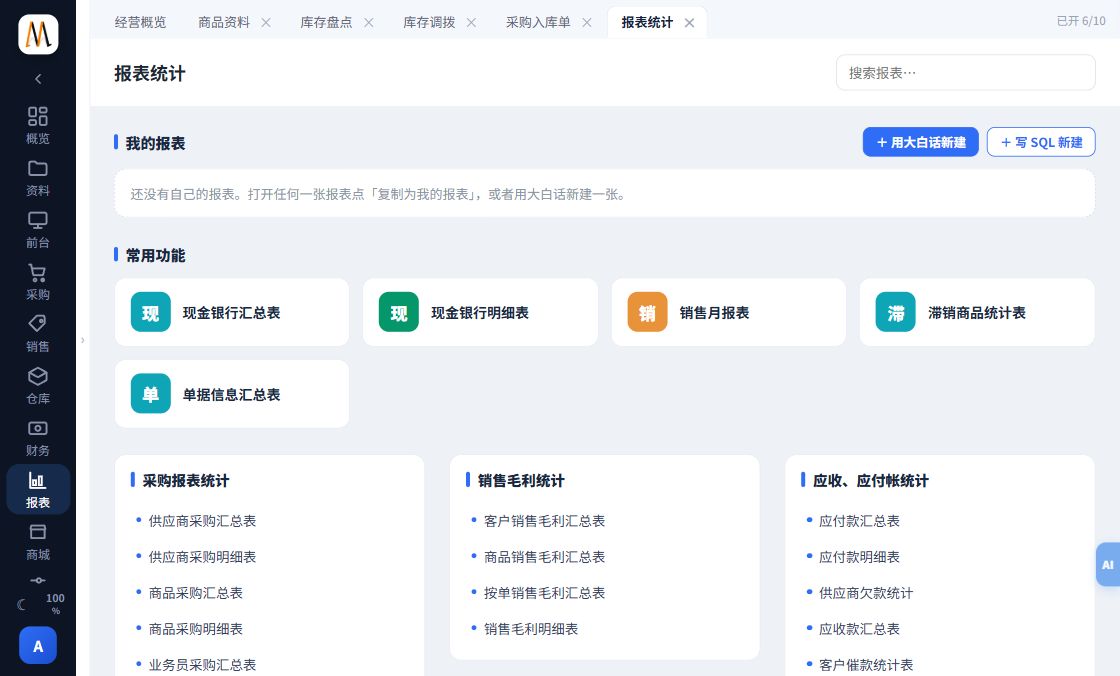
食品批次需要单独关注。相同包装条码可能对应不同到期日,临期查询要以实际批次记录为基础;系统分配的批号还需与实物拣货一致。可接着阅读同条码不同效期的批次追溯问答。
盘点用于核对账实差异。已经知道是哪一次破损或退货,却只通过盘点改平,会让原因和往来处理难以对应;反过来,同一批损失已经做过报损,盘点时也不能再人为扣一次。日常按业务留单,月底才能更快定位差异。
需要配置这套流程时,先准备门店的商品单位、批号需求、零售与批发业务、现用版本和岗位分工,联系秘奥中文技术核对适用方案。先把一笔正常业务和一笔异常处理演示清楚,再扩展到全店;这比只比较功能数量更能判断系统是否适合本店。